Domain prince2-methode.de kaufen?
Wir ziehen mit dem Projekt
prince2-methode.de um.
Sind Sie am Kauf der Domain
prince2-methode.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain prince2-methode.de kaufen?
Welche Fragen gibt es zur Kommanditgesellschaft (KG)?
Einige Fragen, die zur Kommanditgesellschaft (KG) gestellt werden könnten, sind: Wie funktioniert die Haftung der Gesellschafter in einer KG? Welche Rolle spielen die Komplementäre und die Kommanditisten in der Gesellschaft? Welche Vorteile und Nachteile hat die Rechtsform der KG im Vergleich zu anderen Unternehmensformen? **
Wie erfolgt die Umwandlung von UG (haftungsbeschränkt) in eine KG (Kommanditgesellschaft)?
Die Umwandlung einer UG (haftungsbeschränkt) in eine KG erfolgt durch eine Änderung des Gesellschaftsvertrags. Dabei wird die UG in eine Komplementär-GmbH umgewandelt, die als persönlich haftende Gesellschafterin in der KG fungiert. Die bisherigen Gesellschafter der UG werden zu Kommanditisten der KG. **

Ähnliche Suchbegriffe für KG Kommanditgesellschaft
Top-Angebote
Produkte zum Begriff KG Kommanditgesellschaft:



-
Was ist der wesentliche Unterschied zwischen einer Kommanditgesellschaft (KG) und einer Offenen Gesellschaft (OG)?
Der wesentliche Unterschied zwischen einer Kommanditgesellschaft (KG) und einer Offenen Gesellschaft (OG) besteht darin, dass bei einer KG sowohl Komplementäre als auch Kommanditisten beteiligt sind. Die Komplementäre haben eine persönliche Haftung und sind aktiv in der Geschäftsführung tätig, während die Kommanditisten nur mit ihrer Einlage haften und keine aktive Rolle in der Geschäftsführung haben. Bei einer OG haften alle Gesellschafter persönlich und aktiv für die Verbindlichkeiten der Gesellschaft. **
-
Wem gehört eine Kommanditgesellschaft?
Eine Kommanditgesellschaft gehört mindestens zwei Parteien: einem oder mehreren persönlich haftenden Gesellschaftern und einem oder mehreren Kommanditisten. Die persönlich haftenden Gesellschafter sind für die Verbindlichkeiten der Gesellschaft unbeschränkt haftbar, während die Kommanditisten nur bis zur Höhe ihrer Einlage haften. Die persönlich haftenden Gesellschafter sind in der Regel natürliche Personen, während Kommanditisten auch juristische Personen sein können. Somit gehört eine Kommanditgesellschaft den Gesellschaftern, die sich an ihr beteiligen und die Verantwortung für das Unternehmen tragen. **
-
Welche Merkmale kennzeichnen eine Kommanditgesellschaft?
Welche Merkmale kennzeichnen eine Kommanditgesellschaft? **
-
Ist eine GmbH eine Kommanditgesellschaft?
Nein, eine GmbH (Gesellschaft mit beschränkter Haftung) ist keine Kommanditgesellschaft. Bei einer GmbH haften die Gesellschafter nur mit ihrer Einlage, während bei einer Kommanditgesellschaft mindestens ein Gesellschafter unbeschränkt haftet (Komplementär) und die anderen Gesellschafter nur mit ihrer Einlage haften (Kommanditisten). Die GmbH ist eine juristische Person, während die Kommanditgesellschaft eine Personengesellschaft ist. Die Gründung und Struktur einer GmbH unterscheidet sich daher deutlich von einer Kommanditgesellschaft. **

Welche Steuern zahlt eine Kommanditgesellschaft?
Welche Steuern zahlt eine Kommanditgesellschaft? **
Was ist eine kollektiv oder Kommanditgesellschaft?
Was ist eine kollektiv oder Kommanditgesellschaft? Eine kollektiv oder Kommanditgesellschaft ist eine Form der Personengesellschaft, bei der zwei oder mehr Personen gemeinsam ein Unternehmen gründen. Bei einer kollektivgesellschaft haften alle Gesellschafter unbeschränkt für die Schulden des Unternehmens. Bei einer Kommanditgesellschaft gibt es hingegen sowohl persönlich haftende Gesellschafter als auch beschränkt haftende Gesellschafter, die nur mit ihrer Einlage haften. In beiden Fällen erfolgt die Geschäftsführung durch mindestens einen persönlich haftenden Gesellschafter. **
Top-Angebote
Produkte zum Begriff KG Kommanditgesellschaft:
-
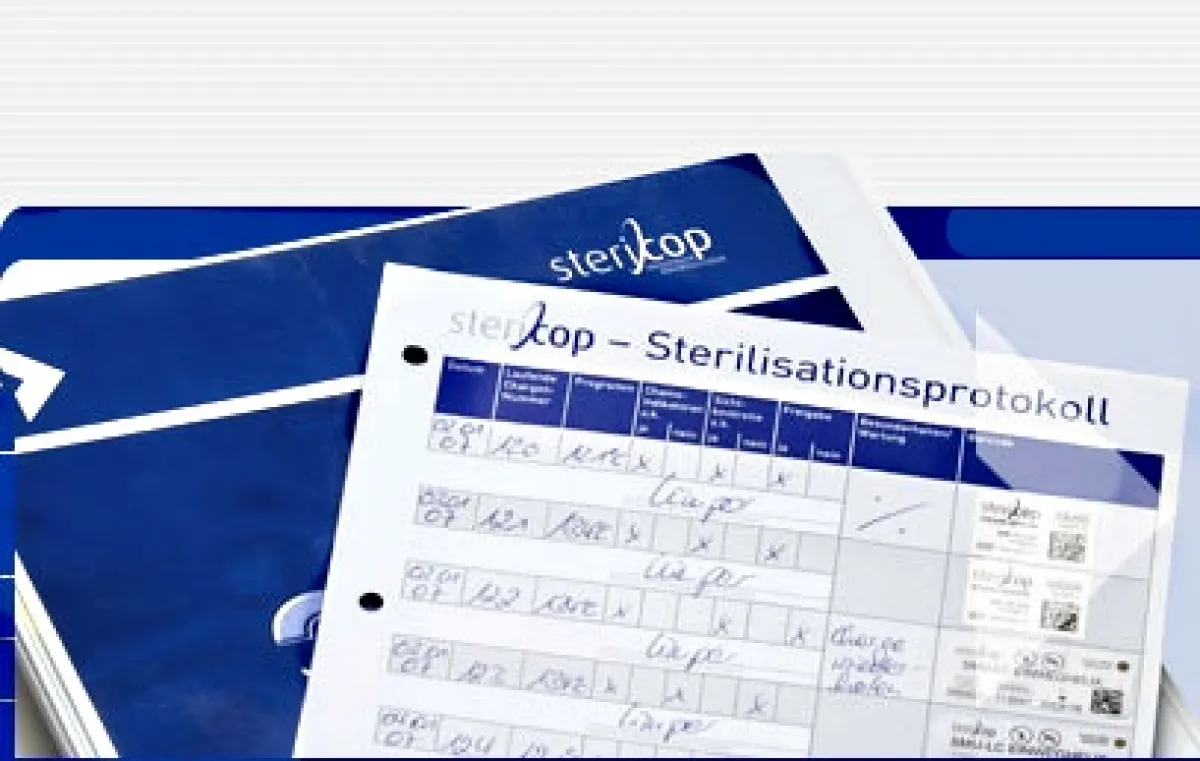
Stericop GmbH & Co. KG Stericop Sterilisationstagebuch mit 50 Blättern zur Sterilgut Dokumentation 810001Stericop Sterilisationstagebuch mit 50 Blättern für 250 Chargenfreigaben Das Stericop Sterilisationstagebuch dient zur strukturierten Dokumentation von Sterilisationschargen in Praxis, Klinik, AEMP und anderen Aufbereitungsbereichen. Es unterstützt die nachvollziehbare Freigabe von aufbereitetem Sterilgut und hilft, die relevanten Angaben zu Programm, Beladung, Prozessparametern, Indikatoren und verantwortlicher Freigabe an einer Stelle zu erfassen. Das Buch enthält 50 vorgefertigte Formularblätter für insgesamt 250 Chargenfreigaben . Zusätzlich können Nachweise zu mikrobiologischen Prüfungen, Mitarbeiterunterweisungen und Freigabeberechtigungen abgelegt beziehungsweise dokumentiert werden. Die Dokumentation der Aufbereitung ist ein wesentlicher Bestandteil der Qualitätssicherung. Maßgeblich bleiben die Medizinprodukte-Betreiberverordnung, die KRINKO/BfArM-Empfehlung zur Aufbereitung von Medizinprodukten sowie die internen Hygiene- und Freigabevorgaben der jeweiligen Einrichtung. Wichtige Merkmale Sterilisationstagebuch zur Dokumentation von Sterilisationschargen 50 Formularblätter für insgesamt 250 Chargenfreigaben Unterstützt die nachvollziehbare Freigabe von Sterilgut Erfassung von Programm, Beladung, Prozessparametern und Indikatorbewertung Mit Dokumentationsmöglichkeit für Freigabeberechtigte und Hygieneunterweisungen Geeignet für Praxis, Klinik, AEMP und Aufbereitungsbereiche Hilfreich für strukturierte Chargen- und Hygienedokumentation Dokumentation der Chargenfreigabe Die Chargenfreigabe umfasst die Bewertung des gewählten Sterilisationsprogramms, die Sichtkontrolle des Sterilguts und der Verpackung sowie die Prüfung der Prozessparameter. Dazu gehören unter anderem Sterilisationszeit, Temperatur, Druck beziehungsweise Programmverlauf und die Zuordnung zur jeweiligen Beladung. Zusätzlich können chemische Indikatorsysteme, Helix-Tests oder weitere chargenbezogene Prüfungen dokumentiert werden. Die Freigabe erfolgt durch die verantwortliche freigabeberechtigte Person nach den internen Vorgaben der Einrichtung. Technische Daten Merkmal Angabe Produkt Sterilisationstagebuch Produktbezeichnung Stericop Sterilisationstagebuch Verwendung Dokumentation von Sterilisationschargen und Chargenfreigaben Formularblätter 50 Blätter Chargenfreigaben 250 mögliche Chargenfreigaben Dokumentationsbereiche Programm, Beladung, Prozessparameter, Indikatoren, Freigabe, Unterweisung, mikrobiologische Prüfungen Einsatzbereich Praxis, Klinik, AEMP, Aufbereitungsbereich Rechts-/Regelwerksbezug MPBetreibV, KRINKO/BfArM-Empfehlung, interne Hygiene- und Freigabevorgaben Häufige Fragen Wofür wird das Sterilisationstagebuch verwendet? Es wird zur Dokumentation von Sterilisationschargen und zur nachvollziehbaren Freigabe von aufbereitetem Sterilgut eingesetzt. Wie viele Chargen können dokumentiert werden? Das Stericop Sterilisationstagebuch enthält 50 Formularblätter und ermöglicht insgesamt 250 Chargenfreigaben. Welche Angaben werden typischerweise dokumentiert? Dokumentiert werden unter anderem Sterilisationsprogramm, Beladung, Prozessparameter, Indikatorbewertung, Sichtkontrolle, Freigabeentscheidung und verantwortliche Person.35,22 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Fragen gibt es zur Kommanditgesellschaft (KG)?
Einige Fragen, die zur Kommanditgesellschaft (KG) gestellt werden könnten, sind: Wie funktioniert die Haftung der Gesellschafter in einer KG? Welche Rolle spielen die Komplementäre und die Kommanditisten in der Gesellschaft? Welche Vorteile und Nachteile hat die Rechtsform der KG im Vergleich zu anderen Unternehmensformen? **
-
Wie erfolgt die Umwandlung von UG (haftungsbeschränkt) in eine KG (Kommanditgesellschaft)?
Die Umwandlung einer UG (haftungsbeschränkt) in eine KG erfolgt durch eine Änderung des Gesellschaftsvertrags. Dabei wird die UG in eine Komplementär-GmbH umgewandelt, die als persönlich haftende Gesellschafterin in der KG fungiert. Die bisherigen Gesellschafter der UG werden zu Kommanditisten der KG. **
-
Was ist der wesentliche Unterschied zwischen einer Kommanditgesellschaft (KG) und einer Offenen Gesellschaft (OG)?
Der wesentliche Unterschied zwischen einer Kommanditgesellschaft (KG) und einer Offenen Gesellschaft (OG) besteht darin, dass bei einer KG sowohl Komplementäre als auch Kommanditisten beteiligt sind. Die Komplementäre haben eine persönliche Haftung und sind aktiv in der Geschäftsführung tätig, während die Kommanditisten nur mit ihrer Einlage haften und keine aktive Rolle in der Geschäftsführung haben. Bei einer OG haften alle Gesellschafter persönlich und aktiv für die Verbindlichkeiten der Gesellschaft. **
-
Wem gehört eine Kommanditgesellschaft?
Eine Kommanditgesellschaft gehört mindestens zwei Parteien: einem oder mehreren persönlich haftenden Gesellschaftern und einem oder mehreren Kommanditisten. Die persönlich haftenden Gesellschafter sind für die Verbindlichkeiten der Gesellschaft unbeschränkt haftbar, während die Kommanditisten nur bis zur Höhe ihrer Einlage haften. Die persönlich haftenden Gesellschafter sind in der Regel natürliche Personen, während Kommanditisten auch juristische Personen sein können. Somit gehört eine Kommanditgesellschaft den Gesellschaftern, die sich an ihr beteiligen und die Verantwortung für das Unternehmen tragen. **
Ähnliche Suchbegriffe für KG Kommanditgesellschaft
-
Münchener Handbuch des Gesellschaftsrechts Bd. 2: Kommanditgesellschaft, GmbH & Co. KG, Publikums-KG, Stille GesellschaftMünchener Handbuch des Gesellschaftsrechts Bd. 2: Kommanditgesellschaft, GmbH & Co. KG, Publikums-KG, Stille Gesellschaft , Zum Werk Mit diesem Band wird das mittlerweile neunbändige Standardwerk des Gesellschaftsrechts in weiteren wichtigen Teilgebieten aktualisiert. Zusammen mit dem parallel neu aufgelegten Band 1 stellt dieser Band 2 das gesamte Recht der Personengesellschaften umfassend und fundiert dar. Inhalt Gesetzestypische KG Entwicklung, Bedeutung und Entstehung der Gesellschaft Geschäftsführung und Vertretung, Beirat Allgemeine Rechte und Pflichten aus der Mitgliedschaft Vermögensbezogenen Rechte und Pflichten Rechtsbeziehungen der Gesellschaft zu Dritten Eintritt und Austritt des Gesellschafters unter Lebenden Der Tod des Gesellschafters Auflösung, Liquidation und Insolvenz der Gesellschaft GmbH & Co. KG Rechtliche Strukturen Geschäftsführung, Vertretung, Kontrollorgane Kapitalaufbringung und Kapitalerhaltung, Insolvenz Steuerrecht der GmbH & Co. KG Publikums-KG Rechtliche Strukturen Sonderrecht der Publikums-KG Initiatoren- und Gründerverantwortlichkeit Steuerliche Hinweise Stille Gesellschaft Begriff und Bedeutung Nicht vermögensbezogene Rechte und Pflichten der Gesellschafter Die vermögensbezogenen Rechte und Pflichten der Gesellschafter Auflösung, Liquidation und Insolvenz des Geschäftsinhabers Die fehlerhafte Gesellschaft Vorteile auf einen Blick von der Praxis für die Praxis benutzerfreundliche Gliederung klare und prägnante Darstellung zivil-/gesellschaftsrechtlicher als auch steuerrechtlicher Aspekte Zur Neuauflage Aufgrund des Inkrafttretens des MoPeG am 1.1.2024 ergeben sich grundlegende Änderungen der gesetzlichen Bestimmungen des BGB-Gesellschaftsrechts sowie diejenigen der Handelsgesellschaften. Besonders im Recht der GbR sind, verglichen mit der alten Fassung der §§ 705 ff., sämtliche Vorschriften neu formuliert worden und sie folgen systematisch einem Aufbau, der konsequent zwischen der rechtsfähigen Außengesellschaft und der nicht rechtsfähigen Innengesellschaft differenziert. Eine der wichtigsten Änderungen ist die Einführung eines neuen Gesellschaftsregisters (§§ 707 ff.). Auch im Recht der OHG (§§ 105 ff. HGB) wurden sämtliche Vorschriften neu formuliert und geordnet. Im Bereich der KG (§§ 161 ff. HGB) gibt es punktuelle Änderungen, aber mit durchaus bemerkenswerten Detailkorrekturen. Die wohl wichtigste Änderung für die Handelsgesellschaften stellt das neue Beschlussmängelrecht dar (§§ 110-115 HGB), aber auch ihre grundsätzliche Öffnung für Freiberufler. Zielgruppe Für Praktikerinnen und Praktiker des Wirtschaftsrechts, insbesondere Rechtsanwaltschaft, Notariate, Steuerberatung, Wirtschaftsprüfung und Kaufleute, Fondsverwaltung und Treuhänderinnen und Treuhänder, Gesellschafterinnen und Gesellschafter und Geschäftsführung. , Tagfahrleuchten > Beleuchtung , Auflage: 6., neubearbeitete Auflage, Erscheinungsjahr: 20240523, Produktform: Leinen, Redaktion: Gummert, Hans~Schäfer, Carsten, Edition: NED, Auflage: 24006, Auflage/Ausgabe: 6., neubearbeitete Auflage, Seitenzahl/Blattzahl: 2436, Keyword: Fonds; GmbH&CoKG; Kommanditgesellschaft; Kommanditist; Komplementär; Personengesellschaft; PublikumsKG; Stille Gesellschaft, Fachschema: Handelsrecht~Gesellschaft (des bürgerlichen Rechts) / Kommanditgesellschaft~KG~Kommanditgesellschaft~Gesellschaft (des bürgerlichen Rechts) / Stille Gesellschaft~Stille Gesellschaft~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 2436 Blätter, Länge: 246, Breite: 168, Höhe: 65, Gewicht: 1976, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Merkmale kennzeichnen eine Kommanditgesellschaft?
Welche Merkmale kennzeichnen eine Kommanditgesellschaft? **
-
Ist eine GmbH eine Kommanditgesellschaft?
Nein, eine GmbH (Gesellschaft mit beschränkter Haftung) ist keine Kommanditgesellschaft. Bei einer GmbH haften die Gesellschafter nur mit ihrer Einlage, während bei einer Kommanditgesellschaft mindestens ein Gesellschafter unbeschränkt haftet (Komplementär) und die anderen Gesellschafter nur mit ihrer Einlage haften (Kommanditisten). Die GmbH ist eine juristische Person, während die Kommanditgesellschaft eine Personengesellschaft ist. Die Gründung und Struktur einer GmbH unterscheidet sich daher deutlich von einer Kommanditgesellschaft. **
-
Welche Steuern zahlt eine Kommanditgesellschaft?
Welche Steuern zahlt eine Kommanditgesellschaft? **
-
Was ist eine kollektiv oder Kommanditgesellschaft?
Was ist eine kollektiv oder Kommanditgesellschaft? Eine kollektiv oder Kommanditgesellschaft ist eine Form der Personengesellschaft, bei der zwei oder mehr Personen gemeinsam ein Unternehmen gründen. Bei einer kollektivgesellschaft haften alle Gesellschafter unbeschränkt für die Schulden des Unternehmens. Bei einer Kommanditgesellschaft gibt es hingegen sowohl persönlich haftende Gesellschafter als auch beschränkt haftende Gesellschafter, die nur mit ihrer Einlage haften. In beiden Fällen erfolgt die Geschäftsführung durch mindestens einen persönlich haftenden Gesellschafter. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.